バイクを買う前に維持費を計算しようとして、バイクの任意保険の相場を調べたものの、サイトによって金額がばらばらで、自分の場合はいくらになるのか見当がつかずに困っていませんか?
この記事では、バイクの任意保険の保険料がなぜ人によって大きく違うのか、年齢・排気量・等級などで保険料が決まる仕組み、自分の相場を知る方法と保険料をおさえるコツを、保険会社の公式の案内をもとに解説します。
読み終えるころには、自分の条件で保険料が高くなる理由と安くなる理由が分かり、見積もりを取るときにどこを比べればいいかがはっきりします。
バイクの任意保険の相場は条件で大きく変わり一律に言えない
バイクの任意保険の相場は、年齢条件や等級、排気量、補償の内容によって何倍も変わるため、「いくらが相場」と一律に言うことはできません。
保険会社の公式の案内でも、バイクの任意保険の相場や平均は、運転者の条件や等級、保険会社によって違うので一概には言えない、と説明されています。
ネットで見かける「相場」の金額は、ある特定の条件で計算した一例にすぎません。
自分のバイク保険の相場を知るいちばん確実な方法は、自分の条件で複数の保険会社の見積もりを取ることです。
バイクの保険料が決まる主な条件
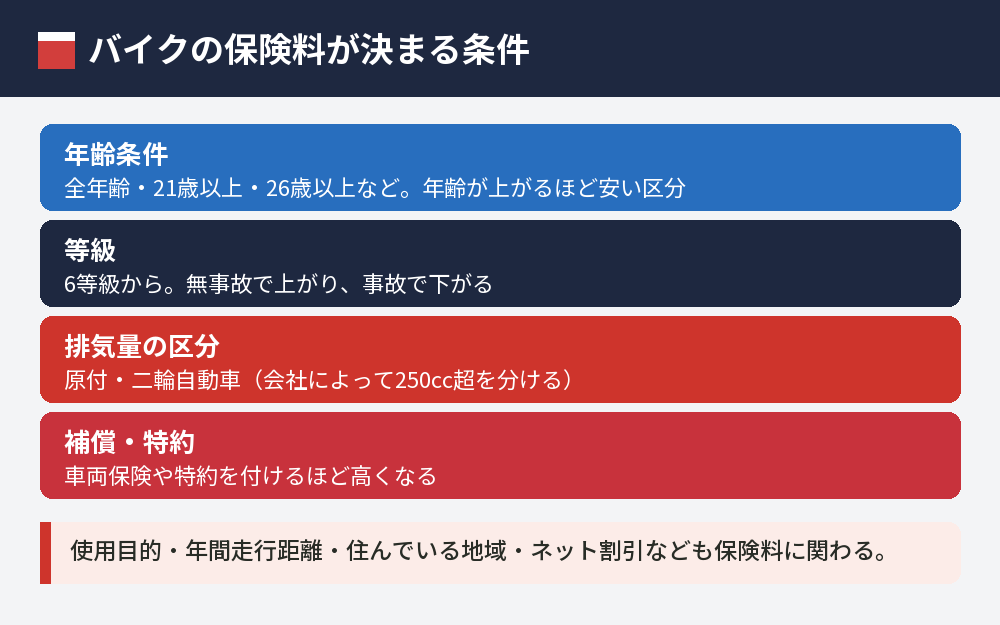
バイクの保険料は、主に次のような条件の組み合わせで決まります。
運転者の年齢条件
多くのバイク保険では、「全年齢」「21歳以上」「26歳以上」などの年齢条件を選び、条件の年齢より若い人が運転したときの事故は補償されません。
年齢条件の区分は、年齢が上がるほど保険料がおさえられる仕組みです。
会社によっては「30歳以上」などの区分を用意しているところもあります。
ノンフリート等級と事故あり係数
初めて入るときは6等級からで、無事故の年が続くほど等級が上がり、保険料の割引が大きくなります。
事故で保険を使うと等級が下がり、事故あり係数の期間も付くので、保険料は高くなります。
等級の仕組みはバイク保険の等級とは?仕組みと割引率|車の等級は引き継げるかを解説でくわしく解説しています。
排気量の区分
バイク保険は、原付(125cc以下)と二輪自動車(125cc超)で区分が分かれていて、二輪自動車の中でも250cc以下と250cc超で分ける保険会社もあります。
排気量の区分によって、事故のリスクの見積もり方が変わるため、保険料も変わります。
補償の内容と特約
対人・対物賠償の金額、自分のケガの補償、車両保険の有無、弁護士費用の特約などを付けるほど、保険料は上がります。
とくに車両保険は保険料への影響が大きいので、付けるかどうかはバイク車両保険は必要か?いらない人・入るべき人と保険料の考え方を参考に判断してください。
使い方・住んでいる地域・割引
通勤に使うか、レジャーだけか、年間に何km走る予定か、どこに住んでいるかも、保険料の計算に使われます。
インターネットで申し込むと受けられる割引など、保険会社ごとの割引の有無でも金額は変わります。
年齢別に見るバイク保険料の傾向
年齢によって保険料が変わるのは、年齢条件と等級の2つが大きく関わるからです。
20歳前後のバイクの任意保険の相場が高くなりやすい理由
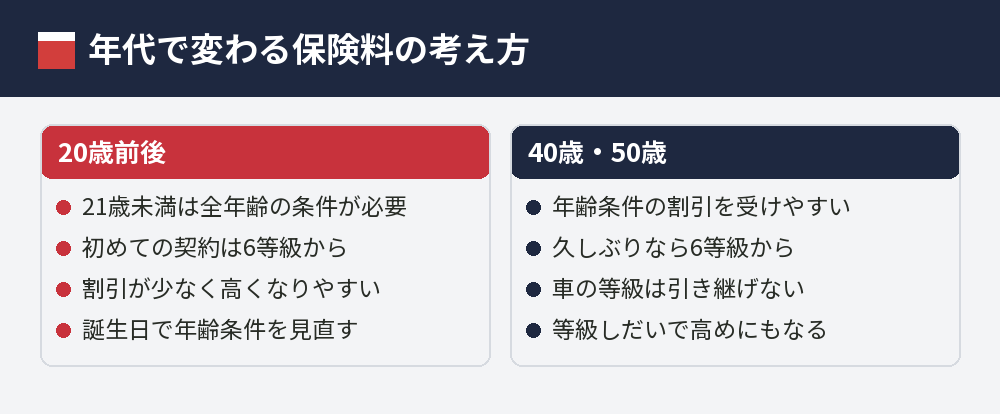
20歳の人がバイクの任意保険に入る場合、21歳未満なので「全年齢」の条件を選ぶ必要があり、さらに初めての契約なら6等級からのスタートになります。
年齢条件と等級の両方で割引が少ない状態になるため、20歳前後のバイク任意保険の相場は高くなりやすいのが現実です。
21歳や26歳の誕生日を迎えたら、年齢条件を見直すと保険料をおさえられます。
40歳・50歳でバイクに乗る人の保険料
40歳や50歳のリターンライダーは、年齢条件で割引を受けやすい一方で、バイク保険に入るのが久しぶりなら等級は6等級からになります。
車の自動車保険の等級は引き継げないので、「車では保険料が安いのに、バイクは高い」と感じることがあります。
年齢が高くても等級が低いと保険料は高めになるので、40歳・50歳の任意保険の相場も、等級しだいで大きく変わります。
あわせて読みたい:バイク1日保険はある?コンビニの1日自動車保険の対象と借りたときの備え方
250ccのバイク保険の相場を調べるときのポイント
バイク保険の相場を250ccで調べる人は多いですが、250ccでも年齢条件・等級・補償で金額は大きく変わります。
250cc以下のバイクは車検がないぶん維持費をおさえやすいので、保険料を見積もるときは、次の条件をそろえて比べると違いが分かりやすくなります。
- 年齢条件と運転する人の範囲
- 対人・対物賠償の金額(無制限にするのが一般的)
- 自分のケガの補償の種類と金額
- 車両保険を付けるかどうか
- ロードサービスの内容
バイクの任意保険を月払いにするといくら?
バイクの任意保険の月払いの金額も、年払いの保険料と同じく条件しだいで変わります。
月払いができるかどうか、月払いにしたときに年間の合計がどう変わるかは、保険会社や申し込み方法によって違います。
見積もりのときに、年払いと月払いの両方の金額を出してもらい、1年分の合計で比べると分かりやすいです。
バイク保険料をおさえる方法
保険料をおさえたいときは、補償を削りすぎずに、次のような方法から試してみてください。
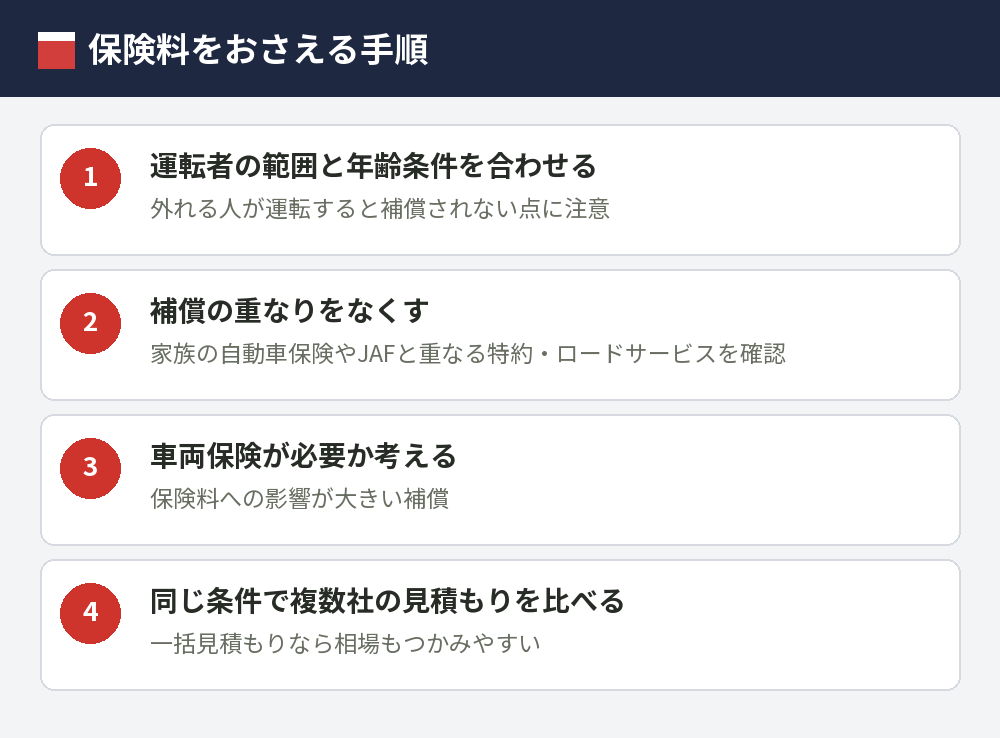
運転者の範囲と年齢条件を合わせる
自分しか乗らないなら運転者の範囲をしぼり、年齢条件も自分の年齢に合わせて選ぶと、保険料をおさえやすくなります。
ただし、運転者の範囲や年齢条件から外れる人が運転したときの事故は補償されません。
家族が乗る可能性も考えて決めましょう。
補償の重なりをなくす
弁護士費用の特約やロードサービスなど、家族の自動車保険やJAFとすでに重なっている補償がないかを確かめます。
ロードサービスの重なりの考え方はバイクのロードサービスはいらない?任意保険とJAFの違いとレッカー料金で解説しています。
複数の保険会社の見積もりを比べる
同じ条件でも、保険会社によって保険料は変わります。
一括見積もりのサービスを使うと、同じ条件で複数の保険会社の保険料をまとめて比べられるので、相場をつかむのにも役立ちます。
バイクの任意保険の相場でよくある質問
バイクの任意保険はいくらくらいかかりますか?
年齢条件・等級・排気量・補償の内容などで大きく変わるため、一律の金額は言えません。
自分の条件で見積もりを取ると、実際の金額が分かります。
原付の任意保険は安いですか?
原付は二輪自動車と区分が分かれていて、保険料の計算も別になります。
家族が車の自動車保険に入っていれば、ファミリーバイク特約で備える方法もあるので、バイク保険と比べてみてください。
バイク保険の値段が高すぎると感じたら?
まず、車両保険や特約など、必要以上の補償が付いていないかを見直しましょう。
それでも高い場合は、同じ条件で別の保険会社の見積もりを取ると、安くなることがあります。
対人・対物は無制限にしたほうがいいですか?
事故の賠償額は高額になることがあるため、対人・対物賠償は無制限にするのが一般的です。
保険料をおさえるときも、この2つは削らないほうが安心です。
年齢条件はいつ変えればいいですか?
21歳や26歳など、条件の区分の年齢になったら、契約中でも変更できる場合があります。
誕生日が近づいたら、保険会社に変更の手続きを確かめてみましょう。
見積もりのときに用意するものはありますか?
車検証や届出済証などのバイクの情報、運転免許証、今の保険証券(入っている場合)があると、正確な見積もりが出しやすくなります。
年間の走行距離や使い方も、だいたいの見込みを決めておきましょう。
まとめ|バイクの任意保険の相場は自分の条件の見積もりで知る
バイクの任意保険の保険料が変わる条件を並べます。
| 条件 | 保険料への影響 |
|---|---|
| 年齢条件 | 年齢が上がるほど安くなる区分を選べる |
| 等級 | 6等級から始まり、無事故で上がるほど安くなる |
| 排気量の区分 | 原付と二輪自動車、会社によっては250cc超で分かれる |
| 補償・特約 | 車両保険や特約を付けるほど高くなる |
| 使い方・地域・割引 | 使用目的・走行距離・ネット割引などで変わる |
バイクの任意保険の相場は、ネットの平均の金額より、自分の条件での見積もりのほうがずっと参考になります。
補償の内容をそろえて複数の保険会社の見積もりを比べ、納得できる保険料で安心してバイクに乗り出してください。