友だちのバイクを1日だけ借りて走りたい、実家の原付を帰省中だけ使いたいというときに、車のようにコンビニで入れるバイク1日保険があれば便利なのに、と探していませんか?
この記事では、バイク1日保険はあるのか、コンビニやスマホで入れる1日自動車保険でバイクが対象になるのか、借りたバイクに乗るときの代わりの備え方まで、保険会社の公式の案内をもとに解説します。
読み終えるころには、バイクを1日だけ借りるときに、どの保険で備えればいいかが分かり、補償がないまま走ってしまう不安をなくせます。
バイク1日保険は主な1日自動車保険では対象外
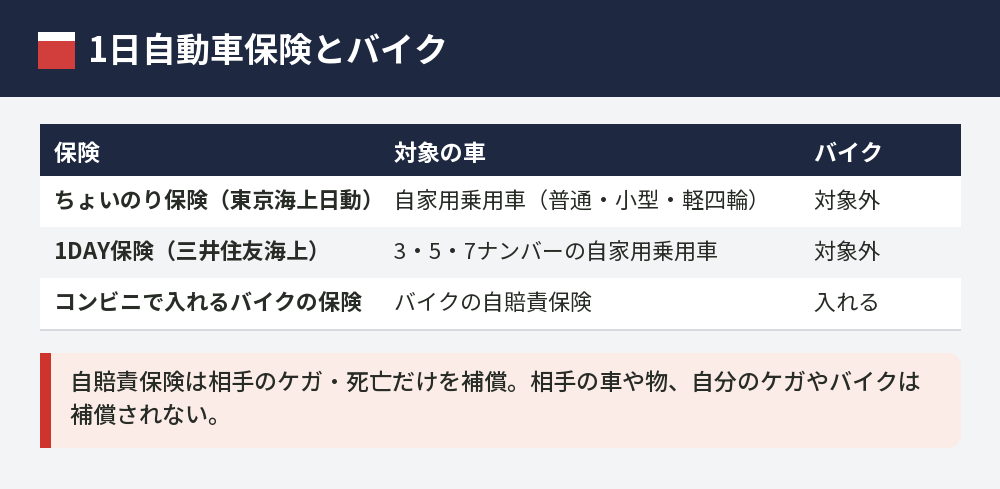
コンビニやスマホで入れる主な1日自動車保険は、自家用の乗用車(四輪)が対象で、バイクは対象外です。
たとえば、東京海上日動の「ちょいのり保険(1日自動車保険)」は、公式の案内で、バイクは自家用乗用車にあたらないため対象外と明記しています。
三井住友海上の「1DAY保険」も、対象は3・5・7ナンバーで白地に緑文字か黄地に黒文字の自家用乗用車とされていて、バイクは含まれていません。
つまり、「バイク保険を一日だけ」入るための商品は、主な1日自動車保険の中には見当たらないのが現状です。
ただし、借りたバイクに乗るときに使える保険はほかにあるので、次の章で順番に紹介します。
セブンイレブンでバイク1日保険には入れる?
セブンイレブンのバイク1日保険を探している人も多いですが、セブンイレブンのマルチコピー機で扱っているのは、1DAY自動車保険とバイクの自賠責保険、自転車保険です。
1DAY自動車保険は前の章のとおり四輪の乗用車が対象なので、バイクに乗るための1日保険としては使えません。
コンビニで入れるのはバイクの自賠責保険
コンビニで手続きできるバイクの保険は、法律で入ることが決まっている自賠責保険です。
自賠責保険は、事故の相手のケガや死亡を補償する保険で、相手の車や物の損害、自分のケガやバイクの修理代は補償されません。
なお、自賠責保険の保険料は2026年11月1日以降に始まる契約から改定されているので、最新の金額は保険会社や国土交通省の案内で確かめてください。
自賠責保険だけでは、相手の車を壊したときの損害などは補償されないので、任意保険の役割をする備えが別に必要です。
スマホ決済のアプリから入れる保険も対象を確かめる
バイクの一日保険をPayPayなどのスマホ決済アプリから探す人もいますが、アプリから入れる1日単位の自動車保険も、対象の車が四輪に限られていることがあります。
申し込む前に、対象の車にバイクや原付が含まれているかを必ず確かめてください。
借りたバイクに1日だけ乗るときの備え方
1日自動車保険が使えなくても、借りたバイクに乗るときに使える備えはいくつかあります。
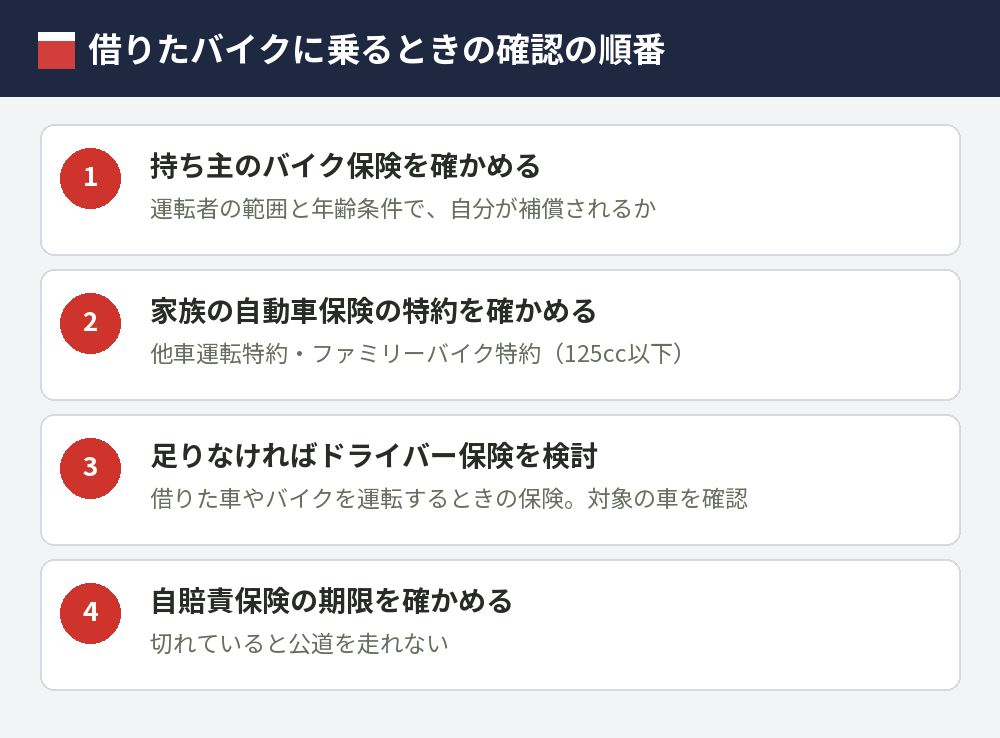
持ち主のバイク保険で運転できるか確かめる
まず確かめたいのは、借りるバイクの持ち主が入っている任意保険で、自分が運転しても補償されるかどうかです。
運転者の範囲が「本人のみ」「家族のみ」などに限られていたり年齢条件が合わなかったりすると、自分が運転したときの事故は補償されません。
持ち主に保険証券を見せてもらい、運転者の範囲と年齢条件を確認しましょう。
ドライバー保険で備える
自分で車やバイクを持っていない人が、借りた車やバイクを運転するときに使える「ドライバー保険(自動車運転者保険)」という保険があります。
東京海上日動の公式の案内では、ちょいのり保険で対象外のバイクも、ドライバー保険では一部の例外を除いて補償の対象としています。
契約期間や対象になる車は保険会社によって違うので、借りるバイクが対象になるかを確かめてから選びましょう。
家族の自動車保険の特約を確かめる
家族が車の自動車保険に入っている場合は、「他車運転特約」や「ファミリーバイク特約」で、借りたバイクの運転が補償されることもあります。
ファミリーバイク特約は125cc以下の原付が対象なので、借りるのが原付なら、家族の保険の特約を先に確かめてみてください。
レンタルバイクなら店の保険を確かめる
レンタルバイクを借りる場合は、レンタル料金に保険や補償が含まれていることが多いので、補償の範囲と、事故のときの自己負担額を借りる前に確かめましょう。
あわせて読みたい:バイクの任意保険の相場はいくら?年齢・排気量・等級で変わる保険料の仕組み
バイクのちょい乗り保険がほしい人の選び方
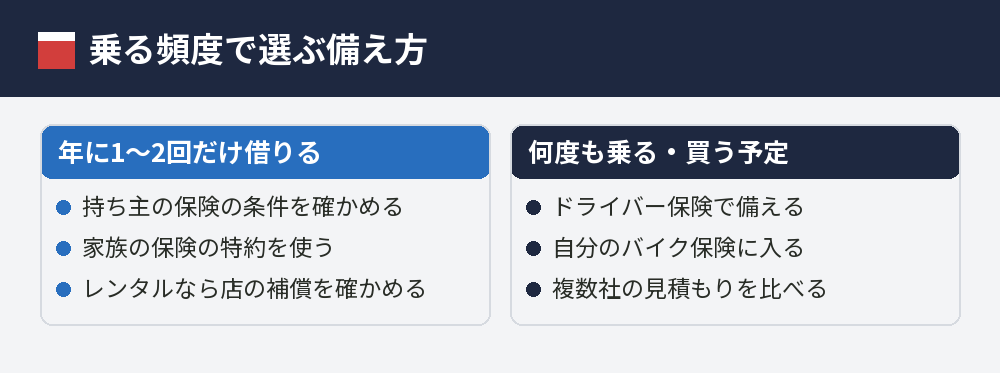
バイクのちょい乗り保険を探している人は、乗る頻度と乗るバイクで選び方を変えると迷いません。
年に1〜2回だけ借りる
年に1〜2回だけなら、持ち主の保険の運転者の範囲を広げてもらう、家族の保険の特約を使う、という方法がまず候補になります。
持ち主の保険の条件を一時的に変えると保険料が変わることがあるので、持ち主と相談して決めましょう。
何度も借りる・自分のバイクを買う予定がある
何度も借りるなら、そのたびに持ち主の保険を調べるより、ドライバー保険で備えておくほうが手間がかかりません。
近いうちに自分のバイクを買うなら、バイク保険に入って等級を育て始めるのも一つの考え方です。
等級の仕組みはバイク保険の等級とは?仕組みと割引率|車の等級は引き継げるかを解説で解説しています。
バイクの一日保険と任意保険の違い
バイクの一日保険のように短い期間だけの補償を探すより、任意保険で必要な補償を1年分そろえておくほうが、ロードサービスなども含めて安心できることが多いです。
ロードサービスの付き方はバイクのロードサービスはいらない?任意保険とJAFの違いとレッカー料金を参考にしてください。
借りたバイクで事故を起こしたら
借りたバイクで事故を起こしたときは、まずけが人の救護と安全の確保をして、警察に届け出ます。
そのあと、持ち主と、補償を受けられる保険の保険会社に連絡します。
保険に入っていないまま事故を起こすと、相手への賠償を自分で負うことになり、持ち主の保険を使えば持ち主の等級が下がることもあります。
借りる前にどの保険で補償されるのかをはっきりさせておくことが、持ち主とのトラブルを防ぐいちばんの方法です。
バイク1日保険でよくある質問
バイクの1日保険はどこで入れますか?
主な損害保険会社の1日自動車保険は四輪の乗用車が対象で、バイクは対象外です。
借りたバイクに乗るときは、持ち主の保険、ドライバー保険、家族の自動車保険の特約などで備えます。
原付を1日だけ借りるときはどうすればいいですか?
家族が車の自動車保険に入っていれば、ファミリーバイク特約で補償されるかを確かめてみましょう。
そのうえで、原付の自賠責保険が有効期間内かも確認してください。
自賠責保険だけで1日乗っても大丈夫ですか?
自賠責保険は相手のケガや死亡の補償に限られ、相手の車や物の損害は補償されません。
事故の賠償は高額になることがあるので、任意保険にあたる備えをしてから乗るのが安心です。
レンタルバイクにも1日保険は必要ですか?
レンタルバイクは料金に保険が含まれていることが多いので、別に入る必要がないこともあります。
補償の上限や免責の金額を確かめ、足りなければ店のオプションの補償を検討してください。
バイクの持ち主の保険を使うと持ち主に迷惑がかかりますか?
持ち主の保険を使うと、持ち主の翌年の等級が下がり、保険料が上がることがあります。
貸し借りの前に、事故のときの費用の負担をどうするか話し合っておくと安心です。
今後1日保険でバイクが対象になることはありますか?
商品の内容は各社が見直すことがあるので、今後変わる可能性はあります。
申し込む前に、その時点の公式サイトで対象の車を確かめてください。
まとめ|バイク1日保険がないときは補償の出どころを先に決める
借りたバイクに乗るときの備え方を、状況ごとに並べます。
| 状況 | 備え方 |
|---|---|
| 持ち主がバイク保険に入っている | 運転者の範囲と年齢条件で自分が補償されるか確かめる |
| 家族が車の保険に入っている | 他車運転特約・ファミリーバイク特約(原付)を確かめる |
| 年に何度も借りる | ドライバー保険で備える |
| レンタルバイク | 店の補償の範囲と自己負担額を確かめる |
| 自分のバイクを買う予定 | バイク保険に入り、複数社の見積もりを比べる |
バイクを1日だけ借りるときは、「どの保険で補償されるのか」を借りる前に決めておくことがいちばん大切です。
自分のバイクを持つ予定があるなら、補償やロードサービスも含めて、複数の保険会社の見積もりを比べてみてください。