欲しいバイクが見つかったけれど一括では払えない、バイクローンを使うべきか、それとも「やめたほうがいい」のか、金利や月々の支払いがどれくらいになるのか不安になっていませんか?
この記事では、バイクローンの種類(販売店のローン・銀行のローン・自社ローン)と金利の違い、月々いくらになるかのシミュレーション、審査や学生が組むときの注意点、残価設定型や据置型のしくみと現金との比べ方を解説します。
読み終えるころには、自分に合う払い方が分かり、無理のない返済額でバイクを手に入れる計画を立てられるようになります。
バイクローンは金利と総支払額を比べて無理のない回数で組む
バイクローンは使ってはいけないものではありませんが、金利によって総支払額が数万円から十万円以上変わるので、必ず総額で比べて選んでください。
月々の支払いが少なく見えても、回数が長く金利が高いほど、払う利息は大きくなります。
バイクローンをやめたほうがいいのは、返済のために保険料やメンテナンス代を削らなければならない人や、乗らなくなっても返済だけが残るおそれがある人です。
反対に、毎月の収入から無理なく返せる金額で、金利の低いローンを選べるなら、早く乗り始められるという大きなメリットがあります。
バイクローンの種類と金利の違い
バイクローンは、どこで借りるかによって、金利と手続きの手軽さが変わります。
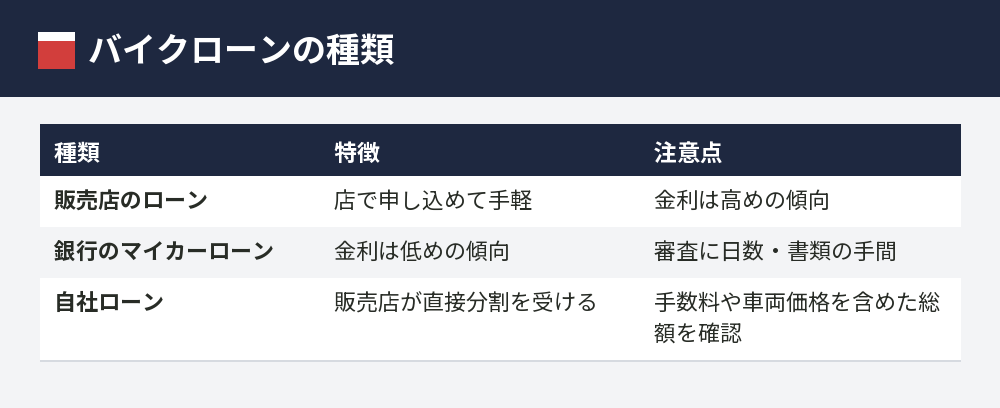
販売店のローン(ディーラーローン)
バイクを買う販売店で申し込めるローンで、メーカー系の信販会社や提携の信販会社が扱っています。
たとえばホンダのバイクを扱う店で使える「ホンダクレジット」は、126cc以上の新車なら3〜84回、126cc未満の新車や中古車なら3〜60回の分割が選べると公式に案内されています。
手続きが店で済むので手軽ですが、金利は銀行のローンより高めの傾向があるので、金利の数字を必ず確かめましょう。
銀行のローン(マイカーローン)
銀行や信用金庫のマイカーローンは、バイクの購入にも使えるものが多く、販売店のローンより金利が低めの傾向があります。
そのかわり、審査に日数がかかったり、書類をそろえる手間があったりするので、早めに申し込むのがおすすめです。
バイクの自社ローン
自社ローンは、販売店が自分で分割払いを受け付けるしくみで、信販会社の審査に通りにくい人でも利用できることがあります。
ただし、金利の代わりに手数料が上乗せされていたり、車両の値段そのものが高めだったりすることもあるので、支払いの総額を必ず確かめてください。
バイクローンのシミュレーション|月々いくら?
バイクローンで月々いくらになるかは、借りる金額・金利・回数で決まります。
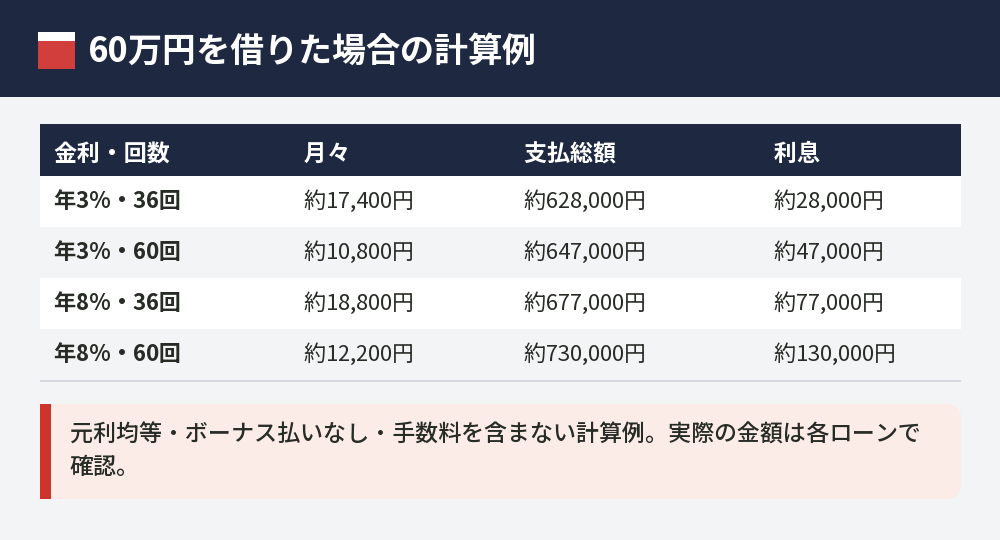
60万円を元利均等払いで借りた場合の計算例を表にまとめます(ボーナス払いなし・手数料は含まない計算例です)。
金利の差は総額に出る
同じ60万円・60回でも、年3%なら利息は約4.7万円、年8%なら約13万円で、差は8万円以上になります。
月々の差は1,400円ほどでも、5年間積み重なると大きな差になることが分かります。
回数を短くすると利息は減る
年3%で36回にすると、月々は約1.7万円に上がりますが、利息は約2.8万円まで減ります。
月々の支払いに余裕があるなら、回数を短くしたほうが払う総額は少なくなります。
実際の金額は、各ローンのシミュレーションで、自分の条件を入れて確かめてください。
あわせて読みたい:バイクの新車の値段はいくら?排気量別の価格一覧と乗り出し総額の考え方
残価設定型・据置型と現金払いの比べ方
最近は、最後の支払いを大きく残しておく払い方も選べるようになっています。
残価設定型・据置型とは
残価設定型や据置型は、車両の値段の一部を最終回に据え置き、残りを分割で払う方法です。
ホンダのバイクを扱うHonda Dreamでも、一定額を最終回に据え置く「据置クレジット」が案内されています。
月々の支払いは少なくなりますが、最終回にまとまったお金を払うか、乗り換えなどを選ぶ必要があり、据え置いた分にも金利がかかるのが一般的なので、契約の内容をよく確かめてください。
現金払いと比べるときのポイント
現金で一括で払えば利息はかかりませんが、手元のお金が大きく減ります。
ヘルメットやウェア、任意保険の保険料など、バイクを買うときには車両以外にもお金がかかるので、それを払っても生活費に余裕が残るかで考えましょう。
ローンを組む場合でも、任意保険を削ってまで返済に回すのは危険なので、保険料も含めて月々の予算を立ててください。
保険の考え方は、バイク車両保険は必要か?いらない人・入るべき人と保険料の考え方も参考にしてください。
バイクローンの審査と学生が組むときの注意
バイクローンの審査では、収入や勤め先、ほかの借り入れの状況、これまでの返済の記録などが確かめられます。
バイクローンの審査が甘いところはある?
審査の基準は各社が公表していないので、「審査が甘い」と言い切れるローンはありません。
「審査なし」「必ず通る」とうたう貸し付けには注意し、条件や手数料をよく確かめてください。
学生がバイクローンを組むとき
学生でも、アルバイトなどの収入があれば申し込めるローンがあります。
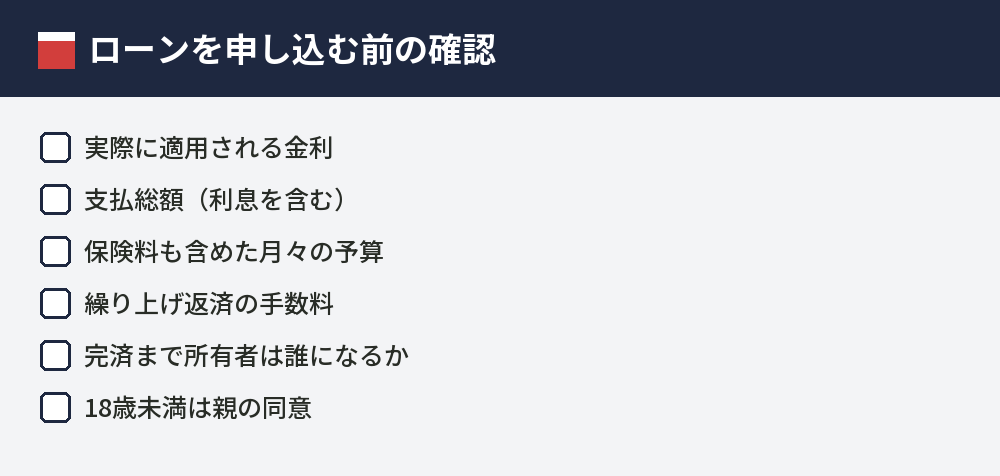
2022年4月から成年年齢は18歳になったので、18歳以上なら自分で契約できますが、18歳未満は親の同意が必要です。
返済の途中で収入が減ると払えなくなるおそれがあるので、学生のうちは借りる金額をおさえるのが安心です。
バイクローンでよくある質問
バイクローンのおすすめはどれですか?
金利の低さを重視するなら銀行のマイカーローン、手続きの手軽さを重視するなら販売店のローンが選ばれています。
どちらも、金利と総支払額を並べて比べてから決めるのがおすすめです。
バイクローンの金利はどれくらいですか?
金利は借りる先や時期、審査の結果で変わるので、決まった数字はありません。
申し込む前に、実際に適用される金利を確かめてから比べましょう。
中古バイクでもローンは使えますか?
中古車にも使えるローンは多く、ホンダクレジットも中古車を対象にしています。
中古車選びの注意点は、バイクの中古はやめとけ?後悔する人の特徴と中古車の選び方で解説しています。
ローンが残っていてもバイクを売れますか?
ローンの種類によっては、返し終わるまでバイクの所有者が信販会社などになっていることがあります。
売ったり譲ったりする前に、契約の内容と残りの金額を確かめてください。
繰り上げ返済はできますか?
多くのローンで繰り上げ返済ができますが、手数料や手続きのしかたは契約ごとに違います。
早く返す予定があるなら、申し込みの前に条件を確かめておきましょう。
外車や大型バイクもローンで買えますか?
買えますが、車両の値段が高いぶん返済額も大きくなります。
外車の選び方は、バイクのハーレーとは?外車はやめとけと言われる理由と輸入車の選び方でまとめています。
まとめ|バイクローンは総額と予算で判断する
バイクローンのポイントを、表にまとめます。
| 知りたいこと | 答え |
|---|---|
| やめたほうがいい? | 保険料や整備費を削るほど苦しいならやめる |
| どこで借りる? | 手軽さは販売店、金利の低さは銀行が目安 |
| 月々いくら? | 60万円・60回なら年3%で約1.1万円、年8%で約1.2万円 |
| 金利の差は? | 同じ条件で総額が8万円以上変わることもある |
| 据置型は? | 月々は安いが最終回の支払いと据置分の金利に注意 |
| 学生は? | 18歳以上なら自分で契約できる。借りすぎに注意 |
バイク選びの全体の流れは、バイクの選び方まとめ|初心者の最初の1台を排気量・タイプ・予算で選ぶで確かめられます。
まずは欲しいバイクの乗り出し総額と保険料を出し、毎月無理なく払える金額からローンの回数と借りる先を決めてみてください。